
Chiusura dei conti: guida completa con teoria ed esempi

Aggiornamento: 27 ago
In questo articolo vediamo la chiusura dei conti, cioè l’insieme di scritture contabili che si fanno alla fine dell’esercizio, subito dopo le scritture di assestamento del 31 dicembre. È l’ultimo passaggio prima di redigere il bilancio e archiviare l’anno appena concluso, ed è propedeutico alle scritture di riapertura che si faranno il 1° gennaio dell’anno successivo.
L’idea di fondo è semplice: durante l’anno abbiamo movimentato tantissimi conti (costi, ricavi, crediti, debiti, immobilizzazioni…) e ora dobbiamo “azzerarli” tutti, portando il saldo di ciascuno a zero. Per farlo, la regola generale è sempre la stessa: si chiude un conto scrivendo il suo saldo nella sezione opposta a quella in cui si trova normalmente.
La chiusura dei conti si divide in due grandi blocchi:
la chiusura dei conti economici di esercizio, cioè costi e ricavi che stanno nel conto economico;
la chiusura dei conti finanziari ed economici di patrimonio, cioè tutto quello che sta nello stato patrimoniale (attività, passività e patrimonio netto).
In questa guida vediamo entrambi i blocchi, passo dopo passo, con un esempio numerico completo alla fine.
Indice:
Perché si chiudono i conti
Alla fine dell’esercizio tutti i conti che abbiamo utilizzato durante l’anno hanno un saldo diverso da zero: i costi hanno un saldo in dare, i ricavi in avere, i crediti in dare, i debiti in avere, e così via. Per “congelare” la situazione dell’anno appena concluso e prepararsi al nuovo esercizio, questi conti vanno chiusi, cioè azzerati.
Il principio è sempre lo stesso, ed è lo stesso che si usa già durante l’anno quando, per esempio, un cliente paga una fattura: se il credito verso clienti era in dare, quando il credito si estingue lo si chiude scrivendolo in avere, cioè nella sezione opposta. Alla fine dell’anno si fa la stessa cosa, ma per tutti i conti rimasti aperti.
Per chiudere in modo ordinato, si usano due conti di passaggio (o “di intermezzo”):
il conto di risultato economico, usato per chiudere i conti economici (costi e ricavi);
il conto bilancio di chiusura, usato per chiudere i conti finanziari e patrimoniali (attività e passività).
Chiusura dei conti economici (costi e ricavi)
La prima parte della chiusura riguarda i conti che stanno nel conto economico, cioè costi e ricavi di esercizio. L’obiettivo finale di questa fase è determinare se l’azienda ha realizzato un utile o una perdita.
Il procedimento si divide in tre passaggi.
Passo A – Chiusura dei ricavi: I ricavi normalmente hanno saldo in avere. Per chiuderli, si scrivono in dare, usando come contropartita il conto di risultato economico, che va quindi in avere.
Passo B – Chiusura dei costi: I costi normalmente hanno saldo in dare. Per chiuderli, si scrivono in avere, usando ancora il conto di risultato economico come contropartita, questa volta in dare.
Passo C – Determinazione di utile o perdita: A questo punto il conto di risultato economico ha un saldo in avere (i ricavi trasferiti) e un saldo in dare (i costi trasferiti). Bisogna chiudere anche questo conto, facendo tornare il totale del dare uguale al totale dell’avere.
Se i ricavi sono maggiori dei costi, la differenza rappresenta un utile d’esercizio. Si scrive il "conto di risultato economico" in dare (per bilanciarlo) e “utile d’esercizio” in avere.
Se i costi sono maggiori dei ricavi, la differenza rappresenta una perdita d’esercizio. In questo caso si scrive il "conto di risultato economico" in avere e “perdita d’esercizio” in dare.
Patrimonializzazione dell’utile (o della perdita)
Una volta determinato l’utile o la perdita, questo risultato non resta “sospeso”: va incorporato nel patrimonio netto dell’azienda. Questo passaggio si chiama patrimonializzazione dell’utile (o della perdita).
Se c’è un utile, questo va ad aumentare il patrimonio netto. Si chiude l’utile d’esercizio in dare e si scrive patrimonio netto in avere.
Se c’è una perdita, questa va a diminuire il patrimonio netto. Si chiude la perdita d’esercizio in avere e si scrive patrimonio netto in dare.
Se durante l’anno ci sono stati anche dei prelevamenti extra gestione (per esempio prelievi del titolare per uso personale) o delle ritenute subite da pagare, anche questi movimenti vanno chiusi e fanno diminuire il patrimonio netto:
si chiudono i prelevamenti extra gestione in avere;
si chiudono le ritenute subite in avere;
in entrambi i casi la contropartita è patrimonio netto in dare, perché questi elementi riducono il patrimonio.
Alla fine di questa fase si ottiene il saldo definitivo del patrimonio netto, che sarà fondamentale per il passaggio successivo: la chiusura dei conti dello stato patrimoniale.
Chiusura dei conti finanziari e patrimoniali
La seconda parte della chiusura riguarda tutti i conti dello stato patrimoniale: attività, passività e il saldo di patrimonio netto ottenuto nella fase precedente. In questo caso il conto di passaggio utilizzato è il bilancio di chiusura.
Il procedimento è simile a quello visto per i conti economici, e si articola in tre passaggi.
Passo A – Chiusura delle attività: Le attività (immobilizzazioni, banca, crediti, cassa, ecc.) hanno normalmente saldo in dare. Per chiuderle, si scrivono in avere, usando come contropartita il conto "bilancio di chiusura", che va quindi in dare.
Passo B – Chiusura delle passività: Le passività (debiti, fondi, mutui, ecc.) hanno normalmente saldo in avere. Per chiuderle, si scrivono in dare, usando ancora il conto "bilancio di chiusura" come contropartita, questa volta in avere.
Passo C – Chiusura tramite il patrimonio netto: A questo punto il conto "bilancio di chiusura" ha un saldo in dare (dalle attività) e uno in avere (dalle passività). Per farlo quadrare, si utilizza il saldo di patrimonio netto calcolato nella fase precedente:
si chiude il conto bilancio di chiusura in avere per l’importo che manca a bilanciare dare e avere;
si scrive patrimonio netto in dare per lo stesso importo.
Il controllo finale è questo: il saldo di patrimonio netto calcolato con la patrimonializzazione di utile, prelevamenti e ritenute deve coincidere esattamente con l’importo scritto per chiudere il bilancio di chiusura.
Se i due valori tornano, la chiusura dei conti è stata fatta correttamente. Se non tornano, significa che c’è un errore da qualche parte nei conti.
Esempio numerico – chiusura dei conti
Vediamo ora un esempio numerico completo, che segue tutti i passaggi visti sopra.
Dati di partenza
Totale ricavi di esercizio: 10.000 euro
Totale costi di esercizio: 1.500 euro
Saldo iniziale del patrimonio netto: 543.000 euro
Prelevamenti extra gestione durante l’anno: 38.000 euro
Ritenute subite da pagare: 85 euro
Totale attività (immobilizzazioni, crediti, banca, ecc.): 1.306.146,45 euro
Totale passività (debiti, fondi, mutui, ecc.): 745.044 euro
Passo 1 – Chiusura dei ricavi e dei costi
Chiudo tutti i ricavi in dare per 10.000 euro, contropartita conto di risultato economico in avere per 10.000 euro.
Chiudo tutti i costi in avere per 1.500 euro, contropartita conto di risultato economico in dare per 1.500 euro.
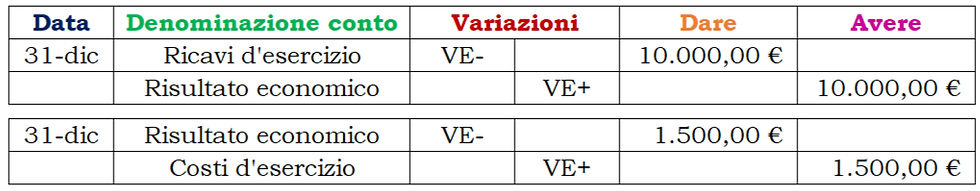
A questo punto il conto di risultato economico ha:
10.000 in avere (dai ricavi);
1.500 in dare (dai costi).
Passo 2 – Determinazione dell’utile
La differenza tra ricavi e costi è:
10.000 – 1.500 = 8.500 euro
Poiché i ricavi sono maggiori dei costi, l’azienda ha realizzato un utile di 8.500 euro.
Scrittura di chiusura:

Passo 3 – Patrimonializzazione dell’utile, prelevamenti e ritenute
Partiamo dal saldo iniziale del patrimonio netto: 543.000 euro
Movimenti dell’anno:
utile d’esercizio: 8.500 euro → 543.000 + 8.500 = 551.500 euro
prelevamenti extra gestione: 38.000 euro → 551.500 – 38.000 = 513.500 euro
ritenute subite: 85 euro → 513.500 – 85 = 513.415 euro
Nell’esempio più esteso della lezione, con numeri leggermente diversi, il saldo finale di patrimonio netto ottenuto con lo stesso procedimento è pari a 561.102,45.
Il ragionamento è identico: si parte dal saldo iniziale di patrimonio netto, si somma l’utile (o si sottrae la perdita), si sottraggono i prelevamenti extra gestione e le ritenute subite, e si ottiene il saldo di patrimonio netto da riportare nella chiusura dei conti patrimoniali.
Passo 4 – Chiusura dei conti finanziari e patrimoniali
Ora chiudiamo attività e passività, usando il conto bilancio di chiusura.
Totale attività (immobilizzazioni, crediti, banca, ecc.): 1.306.146,45 euro
Totale passività (debiti, fondi, mutui, ecc.): 745.044 euro

A questo punto il conto bilancio di chiusura ha:
1.306.146,45 in dare (dalle attività);
745.044 in avere (dalle passività).
N.B.: non ci sono variazioni essendo le attività e le passività dei macro-aggregati che comprendono conti sia di natura economia, sia di natura finanziaria.
Passo 5 – Chiusura tramite il patrimonio netto
Per bilanciare il conto bilancio di chiusura, serve un importo in avere pari a:
1.306.146,45 – 745.044 = 561.102,45 euro
Scrittura di chiusura

Controllo finale
Il saldo di patrimonio netto calcolato con utile, prelevamenti e ritenute (561.102,45) deve coincidere con l’importo usato per chiudere il bilancio di chiusura (561.102,45).
I due valori coincidono:
561.102,45 euro = 561.102,45 euro
Questo conferma che la chiusura dei conti è stata eseguita correttamente: il totale del dare è uguale al totale dell’avere, sia nel conto di risultato economico sia nel bilancio di chiusura.
Errori tipici sulla chiusura dei conti
Ci sono alcuni errori che ricorrono spesso quando si affronta la chiusura dei conti per la prima volta.
Chiudere i conti nella stessa sezione in cui si trovano
La regola è sempre: si chiude un conto scrivendo il saldo nella sezione opposta. Costi (in dare) si chiudono in avere; ricavi (in avere) si chiudono in dare. Lo stesso vale per attività e passività.
Dimenticare il conto di passaggio
Sia per i conti economici (conto di risultato economico) sia per i conti patrimoniali (bilancio di chiusura), serve sempre un conto di intermezzo per bilanciare dare e avere. Saltare questo passaggio porta a scritture scorrette.
Confondere utile e perdita nella scrittura di chiusura
Se i ricavi sono maggiori dei costi si ha un utile e “utile d’esercizio” va in avere; se i costi sono maggiori dei ricavi si ha una perdita e “perdita d’esercizio” va in dare. Invertire questa logica porta a un patrimonio netto sbagliato.
Dimenticare prelevamenti extra gestione e ritenute
Questi elementi modificano il saldo del patrimonio netto (lo riducono) e vanno chiusi separatamente dall’utile. Se vengono dimenticati, il saldo di patrimonio netto non tornerà con quello calcolato nella chiusura dei conti patrimoniali.
Non controllare la quadratura finale
Il controllo più importante è verificare che il saldo di patrimonio netto ottenuto dalla parte economica coincida con quello usato per chiudere il bilancio di chiusura. Se i due numeri non tornano, c’è sicuramente un errore da qualche parte nei conti.
Come usare questa guida per preparare l’esame
Per usare bene questa guida in vista dell’esame, conviene procedere per passaggi.
Fissa la logica generale prima dei numeri
Prima di lanciarti sui calcoli, assicurati di aver capito bene:
perché si chiudono i conti (azzerare i saldi a fine anno);
la regola generale (si chiude nella sezione opposta);
il ruolo dei due conti di passaggio: conto di risultato economico per i conti economici, bilancio di chiusura per i conti patrimoniali.
Impara lo schema in quattro parti
Per gli esercizi di chiusura, tieni sempre a mente questo schema:
parte A: chiudo tutti i ricavi (in dare) e tutte le attività (in avere), usando rispettivamente conto di risultato economico e bilancio di chiusura come contropartita;
parte B: chiudo tutti i costi (in avere) e tutte le passività (in dare), sempre con lo stesso conto di passaggio come contropartita;
parte C: determino utile o perdita (per i conti economici) oppure chiudo il bilancio di chiusura tramite il patrimonio netto (per i conti patrimoniali);
parte D: patrimonializzo utile o perdita, ed eventualmente registro prelevamenti extra gestione e ritenute subite.
Allenati con esercizi completi
Prendi un esercizio con situazione patrimoniale iniziale, saldi di costi e ricavi, eventuali prelevamenti e ritenute, e prova a fare tutta la chiusura da zero, seguendo l’ordine: ricavi, costi, utile/perdita, patrimonializzazione, attività, passività, chiusura tramite patrimonio netto.
Controlla sempre la quadratura finale
Ogni volta che completi un esercizio, verifica che il saldo di patrimonio netto calcolato nella parte economica coincida con quello usato per chiudere il bilancio di chiusura. Questo passaggio ti permette di accorgerti subito se hai sbagliato qualcosa lungo il percorso.
Collega la chiusura alla riapertura
Questo capitolo è propedeutico alle scritture di riapertura dei conti, che si fanno il 1° gennaio dell’anno successivo. Ripassa bene la chiusura prima di affrontare la riapertura, perché i saldi che riporterai in apertura sono proprio quelli ottenuti con queste scritture.
Domande frequenti
Domanda: Quando si fanno le scritture di chiusura dei conti?
Risposta: Si fanno dopo le scritture di assestamento al 31 dicembre, cioè come ultimo passaggio prima di redigere il bilancio e prima delle scritture di riapertura dell’anno successivo.
Domanda: Qual è la regola generale per chiudere un conto?
Risposta: Si chiude un conto scrivendo il suo saldo nella sezione opposta a quella in cui normalmente si trova: i costi (in dare) si chiudono in avere, i ricavi (in avere) si chiudono in dare, e lo stesso vale per attività e passività.
Domanda: A cosa serve il conto di risultato economico?
Risposta: È il conto di passaggio usato per chiudere tutti i costi e i ricavi di esercizio e, per differenza, determinare se l’azienda ha realizzato un utile o una perdita.
Domanda: Che cosa succede all’utile (o alla perdita) una volta determinato?
Risposta: Va patrimonializzato: l’utile aumenta il patrimonio netto, la perdita lo diminuisce. Anche prelevamenti extra gestione e ritenute subite riducono il patrimonio netto.
Domanda: A cosa serve il conto bilancio di chiusura?
Risposta: È il conto di passaggio usato per chiudere tutte le attività e le passività dello stato patrimoniale, e per farlo quadrare utilizzando il saldo di patrimonio netto.
Domanda: Come faccio a sapere se ho chiuso correttamente i conti?
Risposta: Il saldo di patrimonio netto ottenuto dalla chiusura dei conti economici (utile o perdita, prelevamenti, ritenute) deve coincidere esattamente con l’importo usato per chiudere il bilancio di chiusura. Se i due numeri tornano, la chiusura è corretta.
Guarda il video
Nel video dedicato alla prima parte sulla chiusura dei conti trovi:
L'introduzione alla chiusura dei conti;
La chiusura dei conti economici (costi e ricavi) e la rilevazione dell'utile o della perdita d'esercizio attraverso l'utilizzo dei mastrini.
Scarica la risorsa gratuita
Per aiutarti negli esercizi e nel ripasso, puoi scaricare i nostri appunti gratuiti:
Clicca sul tasto qua sotto
Accedi agli appunti gratuiti tramite la nostra piattaforma
Entra all'interno della piattaforma, e tra gli allegati degli appunti, troverai i pdf
Dentro trovi schemi riassuntivi, grafici già pronti e una serie di esercizi tipo con svolgimento.
Come possiamo aiutarti
In LGEducation trovi tutto ciò che ti serve per preparare al meglio i tuoi esami:
Simulatore gratuito
Scegli la materia (microeconomia, macroeconomia, matematica finanziaria, finanza e altre), imposta il numero di domande e mettiti subito alla prova per verificare il tuo livello.
Lezioni private
Hai a disposizione un team di oltre 20 tutor qualificati per lezioni individuali costruite su misura per te. Metodo, chiarezza e supporto concreto, quando ne hai bisogno.
Videocorsi
Una piattaforma completa con un videocorso per ogni esame di Economia: contenuti chiari, essenziali e organizzati per permetterti di studiare in modo flessibile ed efficace.
Author bio
Antonio Lo Surdo – Tutor LGEducation
Nel 2025 ho avuto l'onore di entrare a far parte della LGEducation. Fondata nel 2023 da Lorenzo Giacomelli, essa è la prima azienda in Italia specializzata nell’aiutare studenti universitari con i loro esami di economia e finanza, 100% online. Aiutiamo gli studenti con lezioni private e videocorsi, e ci piace dare tanto valore con risorse gratuite: video su YouTube, appunti scaricabili e articoli come questo.


Commenti